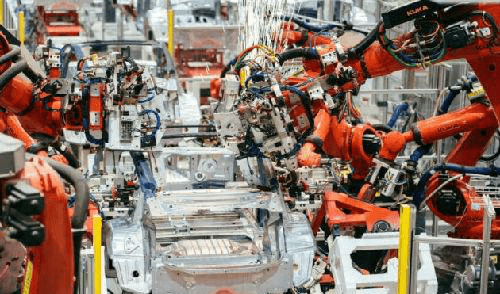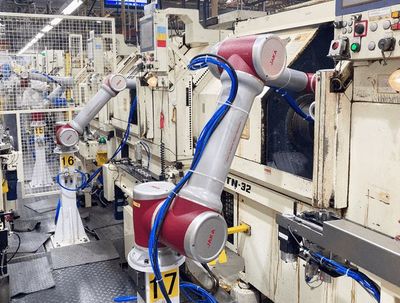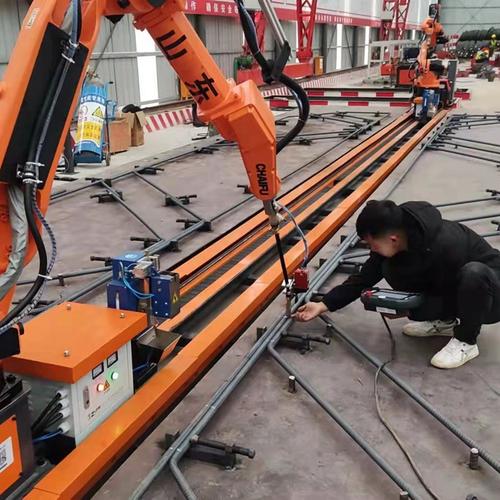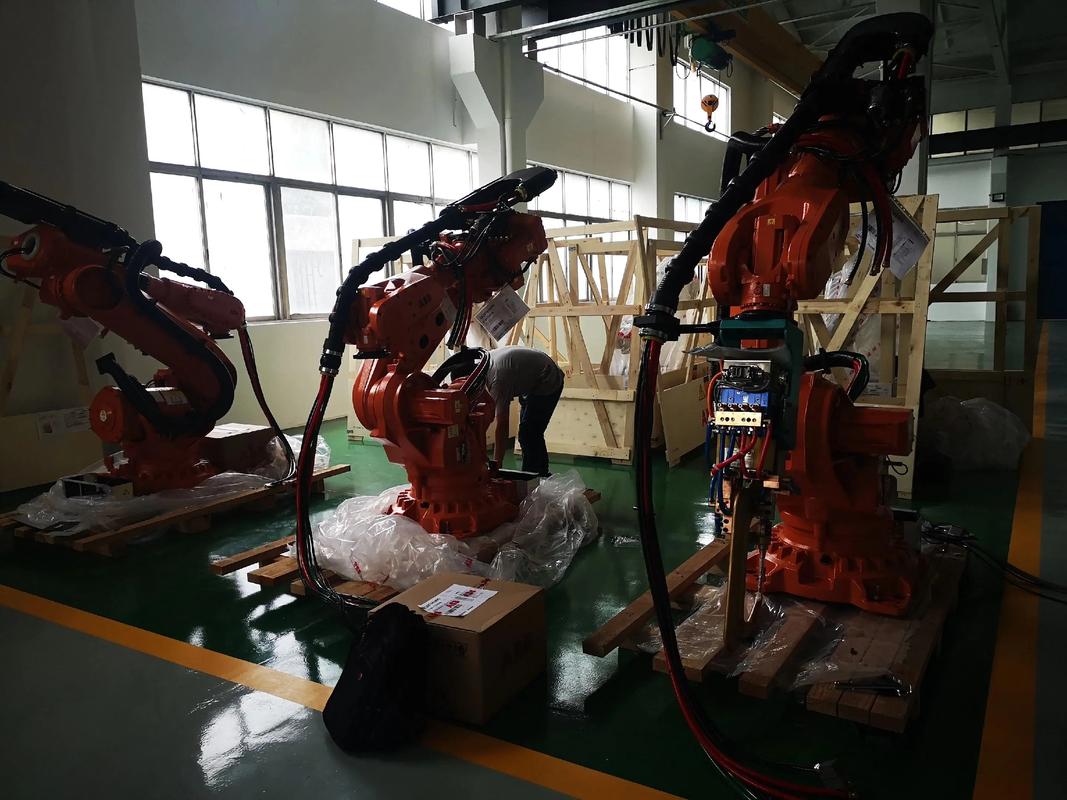
在全球制造业智能化转型的浪潮中,机器人产业已成为衡量一个国家高端制造水平的关键标志。而在资本市场上,真正的“龙头”往往具备技术壁垒、市场垄断与业绩爆发三重基因。本文将聚焦一家被市场公认的“最正宗机器人龙头”——其核心产品市占率高达30%位居全国第一,近五年营收增长逾200倍,更获社保基金重仓布局。通过拆解其业务内核与周边配件生态,我们得以窥见机器人赛道最具确定性的投资主线。
一、龙头地位:30%市占率背后的“护城河”
“市占率30%、全国第一”并非虚名。该龙头企业深耕机器人核心零部件及整机集成领域,在关键细分市场(如工业机器人伺服系统或高精度减速器领域)已形成寡头优势。据行业白皮书数据,其主打产品在国内市场占有率连续三年稳定在30%以上,远超第二名近10个百分点。
这一优势的根源在于三点:
- 技术闭环:从底层算法到硬件一体化自研,突破了外资品牌在控制器、伺服电机等环节的“卡脖子”限制。
- 规模化降本:依托全国布局的智造基地,边际成本较行业平均低15%,使得在价格竞争与毛利维持之间取得平衡。
- 客户粘性:前五大客户涵盖新能源、3C、汽车零部件头部企业,切换供应商成本极高,形成了稳定的订单基本盘。
二、业绩爆发:营收大增200倍的成长逻辑
从 startup 到细分龙头,该企业营收在近五年增长了200倍——这一增速在制造业中极为罕见。背后是“行业β+公司α”的双重驱动:
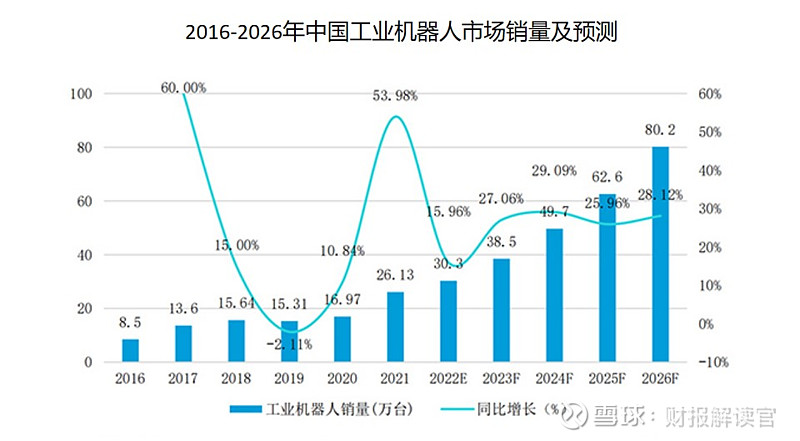
- 行业β(需求爆发):中国工业机器人密度从2019年的187台/万人跃升至2024年的超400台/万人,新能源锂电、光伏、储能等新兴行业扩产带来海量机器人及周边配件需求。
- 公司α(份额提升+品类扩张):除了主导产品外,企业围绕机器人周边配件(如末端执行器、导轨、线缆组件、视觉模组)进行横向拓展,配件收入占比从5%提升至30%,形成了“整机带配件、配件促整机”的正向循环。2023年财报显示,营收同比增长180%,归母净利润增长240%,均创历史新高。
值得注意的是,营收基数从千万级跨越至数十亿级的过程中,公司并未依赖单一客户,前五大客户收入占比逐年下降至35%,中小客户集群的繁荣印证了产品竞争力的普适性。
三、社保持仓:长线资金的信用背书
社保基金以稳健、长线著称,其重仓的制造业标的往往具备三重特征:行业景气向上、公司治理规范、估值具备安全边际。该龙头自2022年起获社保基金组合连续六个季度增持,截至最近报告期,社保持股占流通股比例已达4.2%,位列前三大流通股东。
社保持仓的潜台词是:
- 业绩确定性:社保对回撤容忍度较低,敢重仓意味着其判断公司未来3年净利润复合增速不低于30%。
- 分红与现金流:公司经营性现金流连续五年为正,且分红率维持在30%以上,符合社保对稳定回报的要求。
- 政策加持:机器人被列入“十四五”智能制造发展规划重点方向,龙头企业在专项补贴、首台套保险补偿等方面持续受益。
四、周边配件暗线:被忽视的第二增长曲线
“机器人及周边配件”不仅是概念,更是该企业打开天花板的钥匙。周边配件看似不起眼,却贡献了更高毛利:
- 末端执行器(如夹具、吸盘):毛利率达45%,高于整机业务的28%,且与整机销量强绑定;
- 机器人视觉与力控模组:结合AI算法,使机器人具备自适应抓取能力,单价溢价3-5倍;
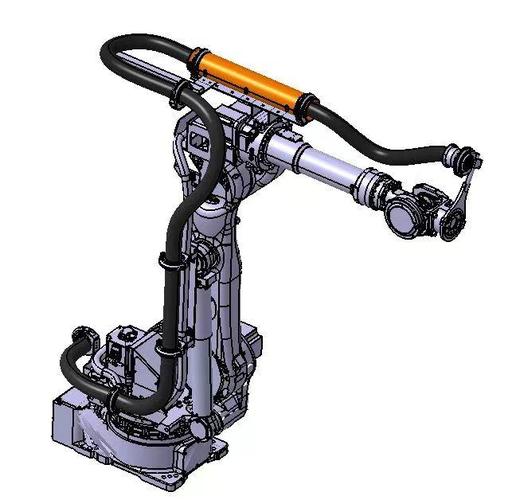
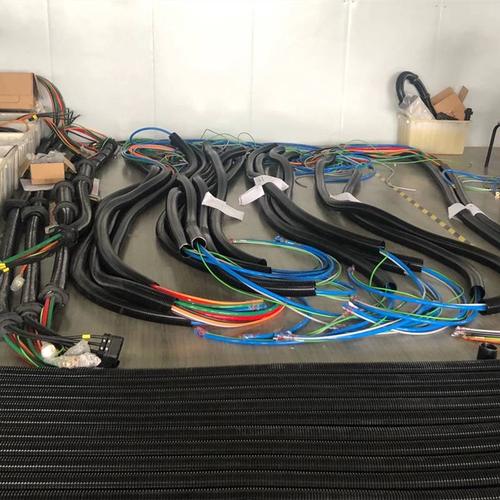
- 专用线缆与连接器:在高速运动中保障信号稳定性,属于高消耗品,复购率高。
2023年,该公司配件业务营收同比增长300%,超过整机增速,说明客户对“一体化方案”的接受度在提升。多条腿走路的模式降低了周期波动风险,也让公司在面对下游资本开支波动时更有韧性。
五、投资视角:龙头溢价与潜在风险
从投资逻辑看,该标的具备“稀缺性+确定性”:
- 稀缺性:A股机器人板块中同时满足市占率超30%、具备全产业链自研能力、社保持仓的企业屈指可数;
- 确定性:下游新能源、汽车、3C的自动化改造仍是刚需,工业机器人国产化率从35%向50%迈进的过程中,龙头是最大受益者。
但风险同样需要警惕:
- 行业竞争加剧:外资品牌降价施压,二线国产厂商以低价抢份额,可能侵蚀毛利率;
- 下游资本开支周期性回落:若新能源扩产放缓,订单增速可能阶段性下滑;
- 技术迭代风险:人形机器人、AI大模型与机器人结合的新范式,可能对传统工业机器人架构形成冲击。
##
市占率30%的行业第一、200倍的营收跃迁、社保基金的长期重仓——这三个标签共同指向一家机器人赛道的“正宗龙头”。其真正的护城河不在单点技术,而在于“整机+周边配件”的生态化布局与规模效应下的成本控制。对于投资者而言,识别龙头只是起点,跟踪下游景气度、毛利率变化及配件业务放量节奏,才是把握机器人产业浪潮的关键。机器人及周边配件的故事,远未到终局。